শুধু মডেলের সুদের হার বাড়লে Black–Scholes মডেলে ডিভিডেন্ড ছাড়া ইউরোপীয় Call দামি আর Put সস্তা হয়। অন্য সব ইনপুট একই থাকে
Rho কী মাপে?
সুদের হারের ইনপুট বদলালে একটি তাত্ত্বিক Option দাম কতটা সংবেদনশীল, Rho তা বর্ণনা করে
CALL
মডেলের দাম বাড়ে
এই অনুমানে মডেলের হার বাড়লে Call-এর দাম বাড়ে
PUT
মডেলের দাম কমে
এই অনুমানে মডেলের হার বাড়লে Put-এর দাম কমে
অন্য সব কিছু একই · ডিভিডেন্ড ছাড়া ইউরোপীয় Options · BeInOptions ক্যালকুলেটরে Rho হল সুদের হারে প্রতি এক শতাংশ-বিন্দু পরিবর্তনের জন্য
একই উদাহরণ, শুধু হার বদলায়
স্টক₹100
Strike₹100
সময়1 বছর
IV20%
ডিভিডেন্ড0%
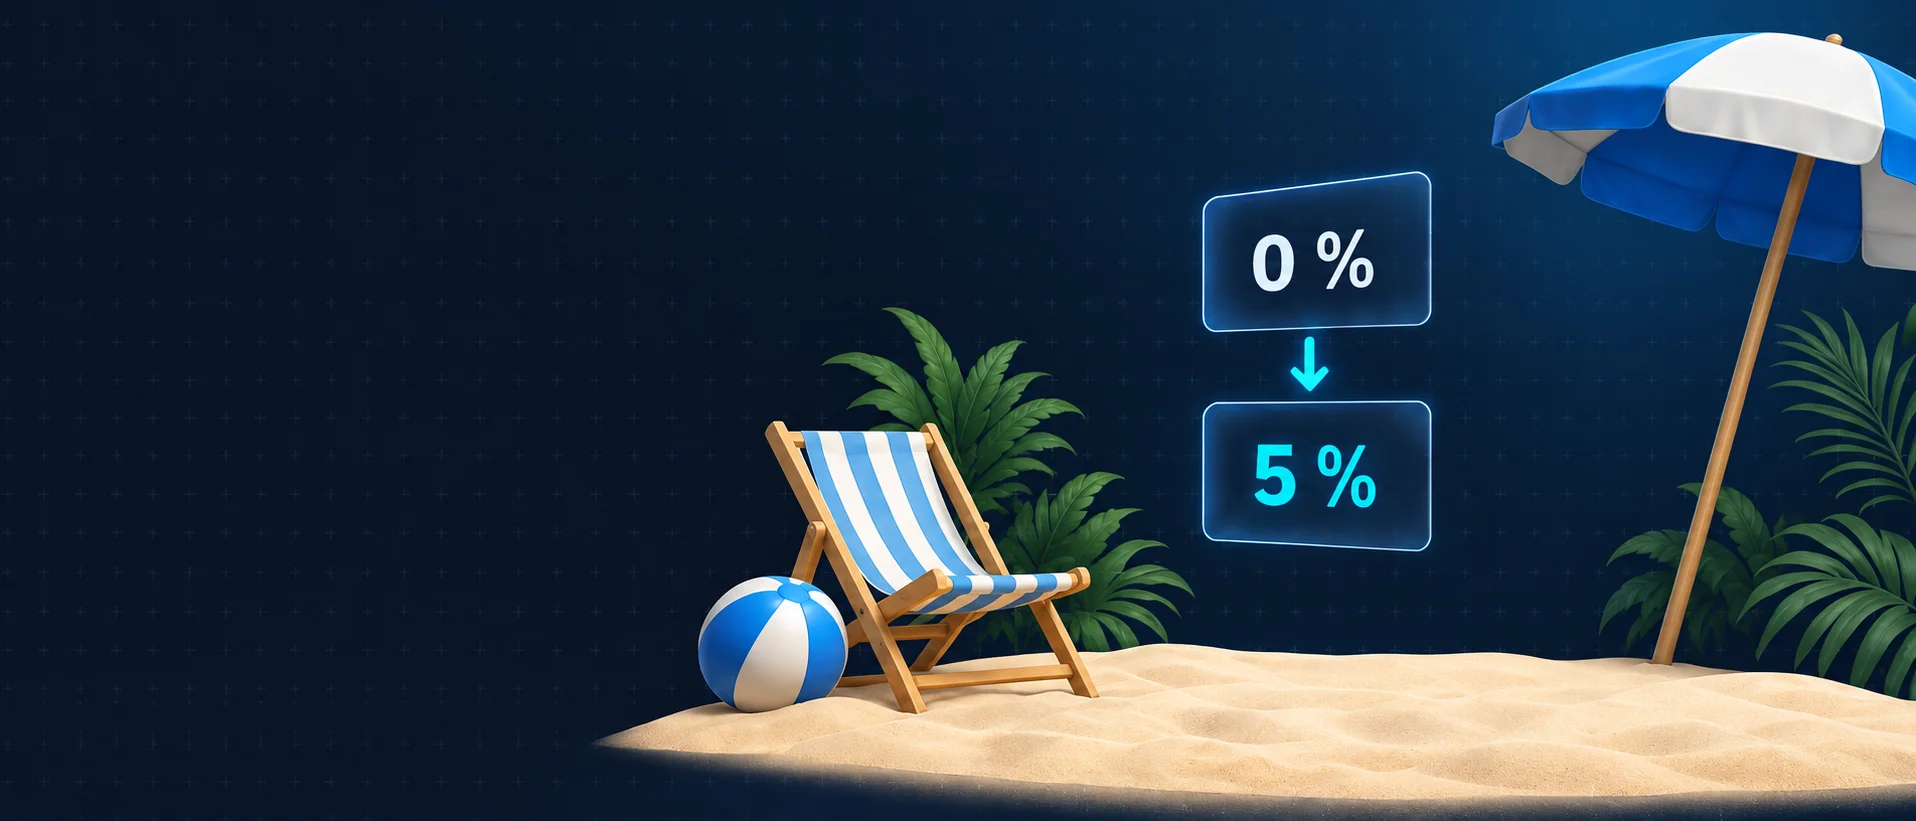
0 % মডেলের হার
Call₹7.97
Put₹7.97
5 % মডেলের হার
Call₹10.45
Put₹5.57
Black–Scholes মডেল · প্রতি শেয়ার · নিরবচ্ছিন্ন চক্রবৃদ্ধি বার্ষিক হার · ইউরোপীয় এক্সারসাইজ · ফি বাদে5% একটি শিক্ষামূলক পরিস্থিতি, বর্তমান রেটের কোটেশন নয়
পরে দেওয়া Strike-এর বর্তমান মূল্য সুদের হারের উপর নির্ভর করে
Call − Put = স্টক − Strike-এর বর্তমান মূল্য
ডিভিডেন্ড ছাড়া ইউরোপীয় Options-এর জন্য C − P = S − K × e^(−rT)। ₹100 Strike আর এক বছরে বর্তমান মূল্য 0%-এ ₹100 আর 5%-এ প্রায় ₹95.12; ফলে Call–Put পার্থক্য ₹0 থেকে বেড়ে প্রায় ₹4.88 হয়
নিরবচ্ছিন্ন ডিভিডেন্ড ইল্ড q থাকলে C − P = S × e^(−qT) − K × e^(−rT)। ডিভিডেন্ড আর আমেরিকান Options-এ আগাম এক্সারসাইজ সম্পর্কটি বদলে দেয়
Option Premium সেভিংসের সুদ নয়
টেবিলটি পাশে স্ক্রল করুন →
মানদণ্ড
Covered Call
Treasury bills (INR)
সেভিংস অ্যাকাউন্ট (INR)
রিটার্ন
Premium আর স্টকের ফলাফল
ফেস ভ্যালুর চেয়ে ছাড়ে, মেয়াদ শেষে পরিশোধ
পরিবর্তনশীল ডিপোজিট সুদ
প্রধান ঝুঁকি
স্টকের দাম পড়ে
মেয়াদের আগে বিক্রি করলে দাম
ব্যাংক আর সুদের হারের ঝুঁকি
উত্থানের সম্ভাবনা
Strike-এর উপরে সীমিত
স্টকের উত্থানে অংশ নেই
স্টকের উত্থানে অংশ নেই
শব্দ
Option-এর Expiry পর্যন্ত; অ্যাসাইনমেন্ট সম্ভব
নির্দিষ্ট মেয়াদ
সাধারণত প্রতিদিন পাওয়া যায়
কারেন্সি
আন্ডারলাইংয়ের উপর নির্ভর করে
INR
INR
খরচ
ব্রোকারেজ, STT, অন্যান্য চার্জ আর spread
কেনা আর বেচার সম্ভাব্য খরচ
ব্যাংকের শর্ত দেখে নিন
ⓘমোট ফলাফল, ঝুঁকি আর সময়সীমা তুলনা করুন – শুধু Premium নয়
Covered call শেয়ারের এক্সপোজারের সঙ্গে Option Premium জোড়ে এবং Strike-এর উপরে লাভ সীমিত করে দেয়। Treasury bills হল ভারত সরকারের স্বল্পমেয়াদি ঋণ, যা ছাড়ে বিক্রি হয়; yield to maturity ধরে নেয় একটি নির্দিষ্ট কেনার দাম এবং মেয়াদ পূর্ণ হওয়া পর্যন্ত ধরে রাখা। সেভিংস অ্যাকাউন্টের সুদ আর ব্যাংকের শর্ত বদলাতে পারে; প্রাসঙ্গিক ডিপোজিট ইনস্যুরেন্স আলাদা করে দেখে নিন
প্রায়শই জিজ্ঞাসিত প্রশ্ন
না। 0% আর 5% হার শুধু এই তুলনার জন্য মডেলের ইনপুট। উপযুক্ত হার কারেন্সি, মেয়াদ আর মডেলের প্রথার উপর নির্ভর করে
Expiry পর্যন্ত বেশি সময় থাকলে Strike বেশি সময় ধরে ডিসকাউন্ট হয়। অন্য বিষয়ও Option-এর দামে প্রভাব ফেলে; Rho শুধু হারের পরিবর্তনটুকু আলাদা করে
এই দিকটা এখানে খাটে Black–Scholes মডেলে ইউরোপীয় Call-এর ক্ষেত্রে, অন্য সব ইনপুট স্থির রেখে। ভোলাটিলিটি, ডিভিডেন্ড, স্টকের দাম আর অন্যান্য কারণে আসল বাজারদর অন্যভাবে নড়তে পারে
না। Option Premium হল একটি Option কন্ট্র্যাক্টের অধীন অধিকার আর দায়ের দাম। Covered call-এ তবুও স্টকের ঝুঁকি, সীমিত উত্থান আর সম্ভাব্য অ্যাসাইনমেন্ট থাকে