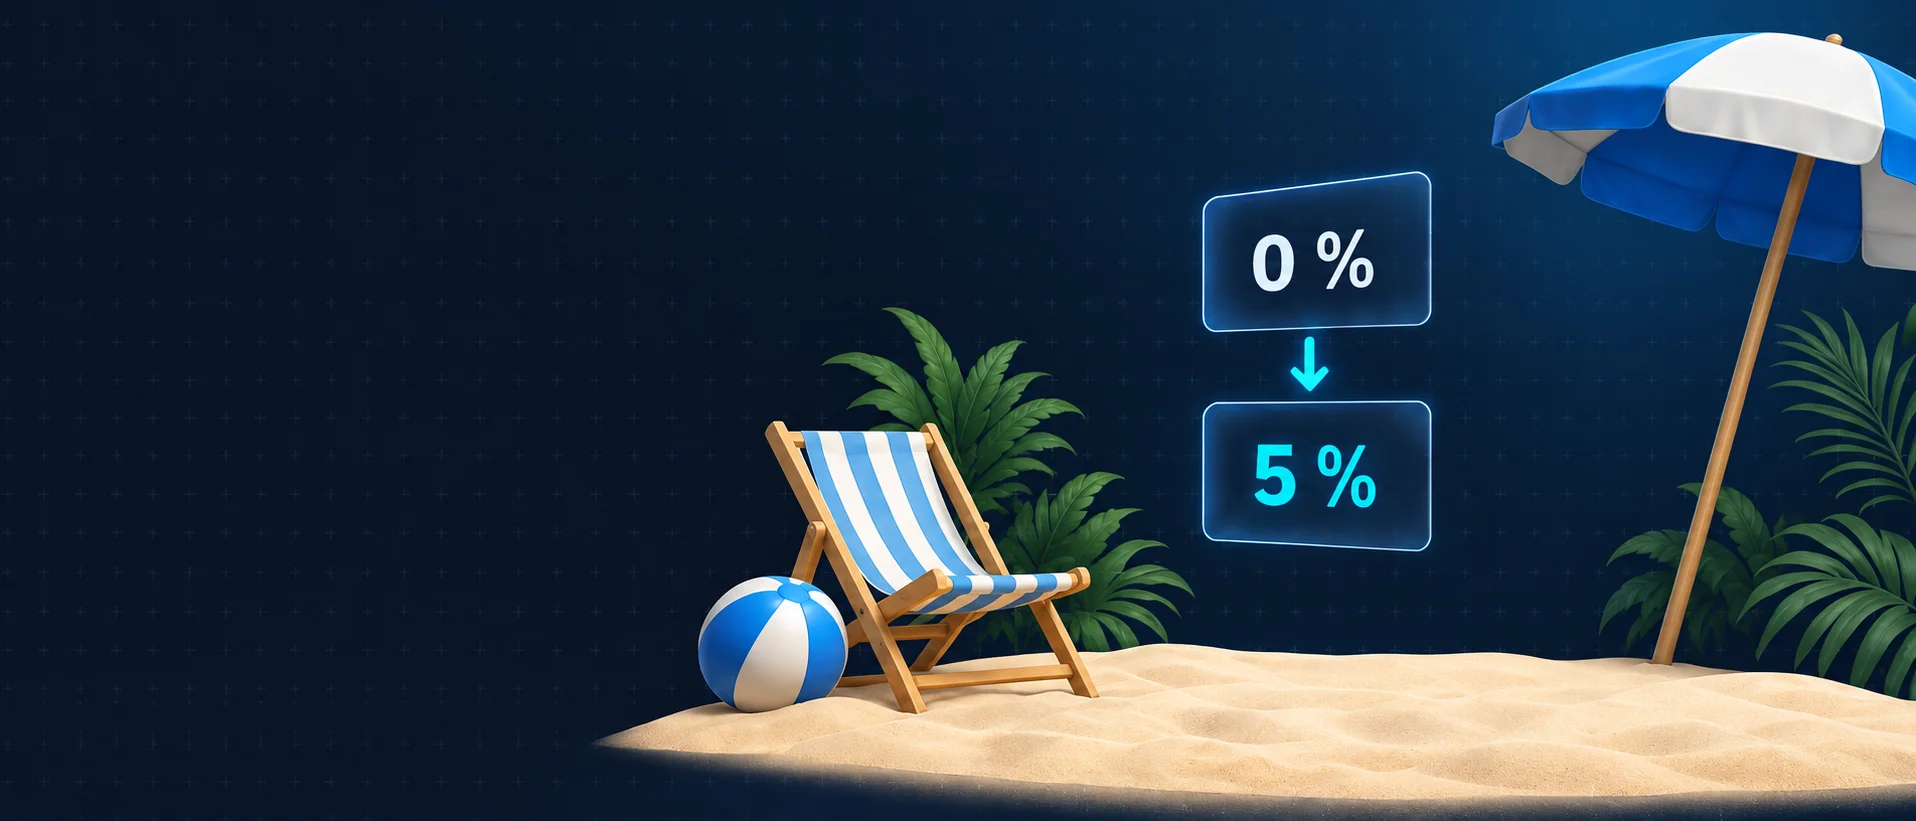
మోడల్ వడ్డీ రేటు మాత్రమే పెరిగినప్పుడు, Black–Scholes మోడల్లో డివిడెండ్లు లేని European Calls ఖరీదవుతాయి, Puts చౌకవుతాయి. మిగతా అన్ని ఇన్పుట్లు అలాగే ఉంటాయి
Rho ఏం కొలుస్తుంది?
వడ్డీ-రేటు ఇన్పుట్లో మార్పుకు సైద్ధాంతిక Option ధర ఎంత సెన్సిటివ్గా ఉందో Rho వివరిస్తుంది
CALL
మోడల్ ధర పెరుగుతుంది
ఈ అంచనాల ప్రకారం, ఎక్కువ మోడల్ రేటు Call ధరను పెంచుతుంది
PUT
మోడల్ ధర తగ్గుతుంది
ఈ అంచనాల ప్రకారం, ఎక్కువ మోడల్ రేటు Put ధరను తగ్గిస్తుంది
మిగతావన్నీ సమానం · డివిడెండ్లు లేని European Options · BeInOptions కాలిక్యులేటర్లో Rho అనేది రేటులో ఒక శాతం పాయింట్ మార్పుకు
అదే ఉదాహరణ. రేటు మాత్రమే మారుతుంది
షేర్₹100
Strike₹100
సమయం1 సంవత్సరం
IV20%
డివిడెండ్0%
0 % మోడల్ రేటు
Call₹7.97
Put₹7.97
5 % మోడల్ రేటు
Call₹10.45
Put₹5.57
Black–Scholes మోడల్ · ఒక్కో షేర్కు · నిరంతర చక్రవడ్డీ వార్షిక రేటు · European ఎక్సర్సైజ్ · ఫీజులు కాకుండా5% అనేది విద్య కోసం ఇచ్చిన ఉదాహరణ మాత్రమే, ప్రస్తుత రేటు కోట్ కాదు
తర్వాత చెల్లించే Strike ప్రస్తుత విలువ వడ్డీ రేటుపై ఆధారపడి ఉంటుంది
Call − Put = షేర్ − Strike యొక్క ప్రస్తుత విలువ
డివిడెండ్లు లేని European Options కు, C − P = S − K × e^(−rT). ₹100 Strike, ఒక సంవత్సరంతో, ప్రస్తుత విలువ 0% వద్ద ₹100, 5% వద్ద సుమారు ₹95.12; అందుకే Call–Put తేడా ₹0 నుంచి సుమారు ₹4.88-కు పెరుగుతుంది
నిరంతర డివిడెండ్ యీల్డ్ q తో, C − P = S × e^(−qT) − K × e^(−rT). డివిడెండ్లు, American Options లో ముందస్తు ఎక్సర్సైజ్ ఈ సంబంధాన్ని మారుస్తాయి
Option Premium సేవింగ్స్ వడ్డీ కాదు
టేబుల్ను పక్కకు స్క్రోల్ చేయండి →
ప్రమాణం
Covered Call
ట్రెజరీ బిల్లులు (INR)
సేవింగ్స్ అకౌంట్ (INR)
రాబడి
Premium ప్లస్ షేర్ ఫలితం
ముఖ విలువ కంటే డిస్కౌంట్కు, మెచ్యూరిటీ వద్ద తిరిగి చెల్లిస్తారు
మారే డిపాజిట్ వడ్డీ
ప్రధాన రిస్క్
షేర్ ధర పడిపోతుంది
మెచ్యూరిటీకి ముందు అమ్మితే ధర
బ్యాంక్, వడ్డీ రేటు రిస్క్
పెరుగుదల అవకాశం
Strike పైన పరిమితం
షేర్ పెరుగుదలలో భాగస్వామ్యం లేదు
షేర్ పెరుగుదలలో భాగస్వామ్యం లేదు
పదం
Option Expiry వరకు; అసైన్మెంట్ సాధ్యమే
నిర్ణీత మెచ్యూరిటీ
సాధారణంగా రోజూ అందుబాటులో ఉంటుంది
కరెన్సీ
అండర్లైయింగ్పై ఆధారపడి ఉంటుంది
INR
INR
ఖర్చులు
బ్రోకరేజ్, STT, ఇతర ఛార్జీలు, spreads
సాధ్యమయ్యే కొనుగోలు, అమ్మకం ఖర్చులు
బ్యాంక్ నిబంధనలు చెక్ చేయండి
ⓘమొత్తం ఫలితం, రిస్క్, కాలవ్యవధిని పోల్చండి – కేవలం Premium-ను కాదు
Covered call షేర్ ఎక్స్పోజర్ను Option Premium-తో కలుపుతుంది, Strike పైన లాభాలకు పరిమితి పెడుతుంది. ట్రెజరీ బిల్లులు భారత ప్రభుత్వం డిస్కౌంట్కు అమ్మే స్వల్పకాలిక రుణ పత్రాలు; యీల్డ్ టు మెచ్యూరిటీ ఒక నిర్దిష్ట కొనుగోలు ధరను, మెచ్యూరిటీ వరకు ఉంచుకోవడాన్ని ఊహిస్తుంది. సేవింగ్స్ అకౌంట్ రేట్లు, బ్యాంక్ నిబంధనలు మారవచ్చు; సంబంధిత డిపాజిట్ ఇన్సూరెన్స్ను విడిగా చెక్ చేయండి
తరచుగా అడిగే ప్రశ్నలు
లేదు. 0%, 5% రేట్లు ఈ పోలిక కోసం మాత్రమే మోడల్ ఇన్పుట్లు. సరైన రేటు కరెన్సీ, మెచ్యూరిటీ, మోడల్ పద్ధతిపై ఆధారపడి ఉంటుంది
Expiry కి ఎక్కువ సమయం ఉంటే, Strike ఎక్కువ కాలం డిస్కౌంట్ అవుతుంది. ఇతర అంశాలు కూడా Option ధరను ప్రభావితం చేస్తాయి; Rho రేటు మార్పును విడిగా చూపిస్తుంది
ఆ దిశ ఇక్కడ Black–Scholes మోడల్లో, మిగతా అన్ని ఇన్పుట్లు స్థిరంగా ఉన్నప్పుడు European Calls కు వర్తిస్తుంది. వోలటిలిటీ, డివిడెండ్లు, షేర్ ధర, ఇతర అంశాల వల్ల అసలు మార్కెట్ ధరలు వేరుగా కదలవచ్చు
లేదు. Option Premium అనేది Option కాంట్రాక్ట్ కింద హక్కులు, బాధ్యతలకు చెల్లింపు. Covered call-లో ఇంకా షేర్ రిస్క్, పరిమిత పెరుగుదల, సాధ్యమయ్యే అసైన్మెంట్ ఉంటాయి